著者について
- 氏名: Kumiko Arai
- ビジネスメール: kumiko@kdmarketinsights.jp
- 役職: シニア市場調査コンテンツライター
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。

KDMIアナリストの成長分析によると、日本のコ・パッケージド・オプティクス市場の売上高は2036年までに4,380万米ドルに達すると予測されています。市場は、コンポーネント、統合方式、到達距離、最終用途、流通チャネル別にセグメント化されています。
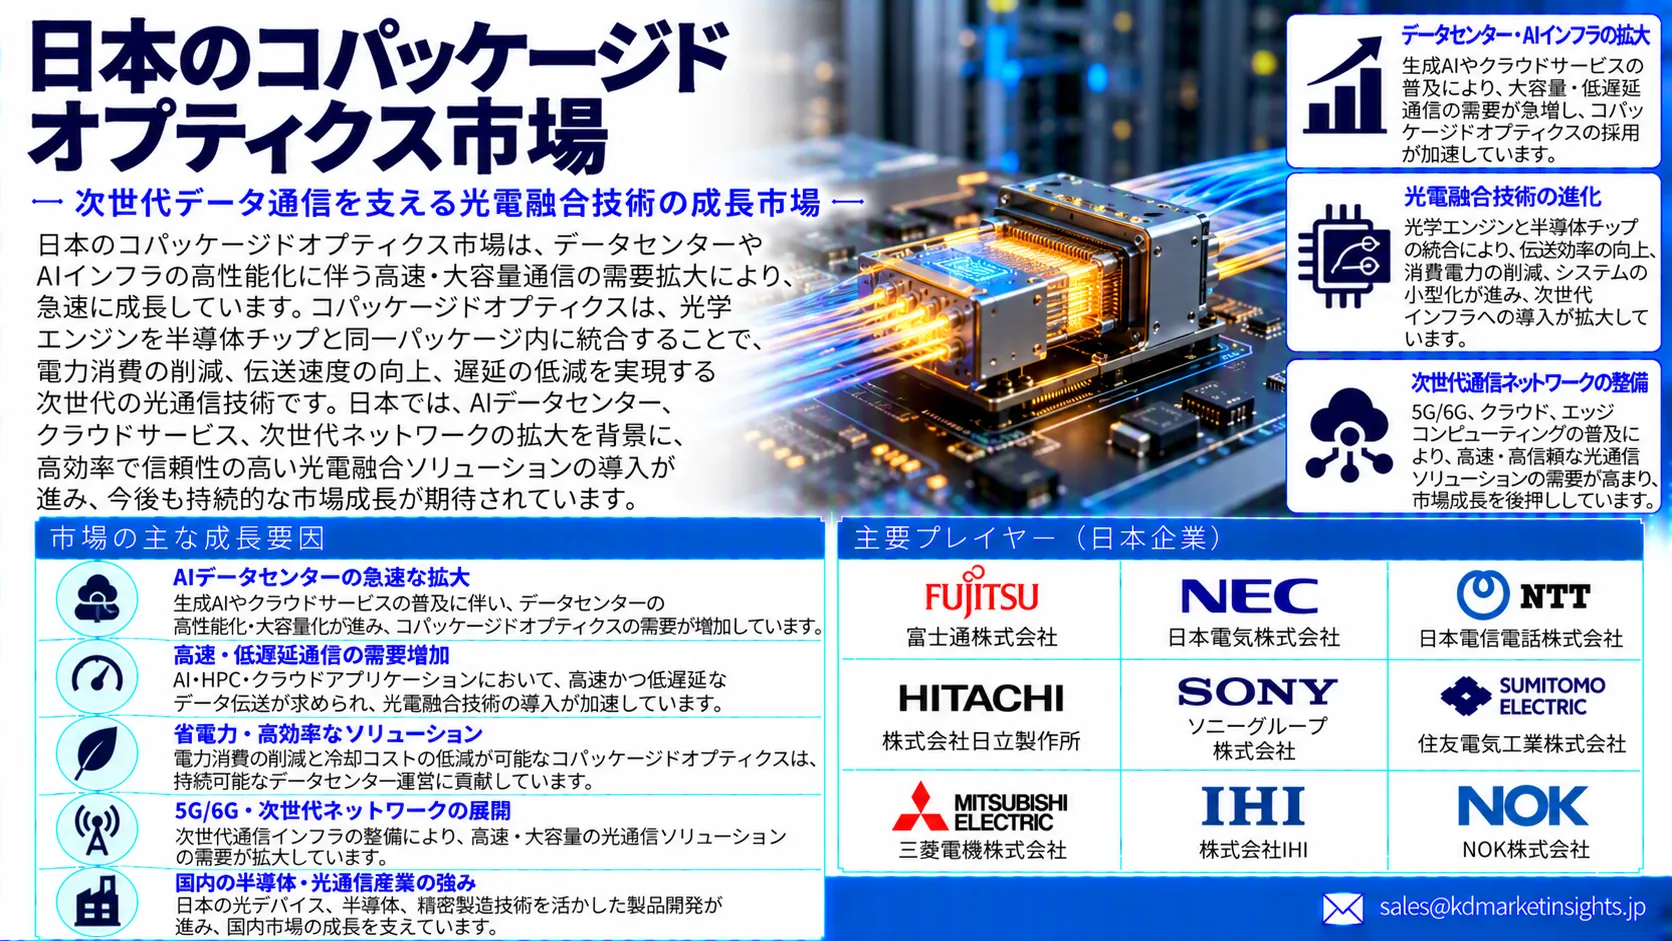
日本のコ・パッケージド・オプティクス市場は、AIおよびハイパフォーマンスコンピューティングの普及に伴い、より高速でエネルギー効率の高いデータ伝送への需要が高まる中、勢いを増しています。データセンターや先進的なネットワーキングシステムにおける光インターコネクトの導入拡大により、2036年まで強力な市場機会が創出されると予想されます。
· 日本のコ・パッケージド・オプティクス市場の成長は、通信インフラの拡大によって促進されています。
· KDMIアナリストの成長分析では、複雑なパッケージングおよび統合が日本のコ・パッケージド・オプティクス市場の阻害要因になると予測されています。
· 日本のコ・パッケージド・オプティクス市場では、コンポーネントセグメントが重要な役割を果たしています。
コ・パッケージド・オプティクス(CPO)は、スイッチ、GPU、ASICなどの電子プロセッサチップと光トランシーバを、同一の共有基板またはパッケージ上に直接隣接して配置する先進的な設計手法です。日本のコ・パッケージド・オプティクス市場の成長は、AIワークロード、ハイパースケールクラウドサービス、マルチテラビット級のデータ転送、エネルギー効率を重視したデータセンター設計の急速な拡大によって促進されています。IEAのレポートによると、日本ではデータセンターが10~20TWh、すなわち国内電力消費量の約1~2%を占めています。さらに、データセンターのエネルギー消費量は2040年までに約40~110TWh、2050年までに45~210TWhへ増加すると予測されています。加えて、組織は、ビット当たりの消費電力を削減し、レイテンシを最小化し、スイッチと光エンジンの統合を最適化するとともに、次世代のネットワーキングおよびコンピューティング環境に向けた将来性のある高速光接続を実現するため、CPOソリューションの導入を進めています。
日本のコ・パッケージド・オプティクス市場:レポートの対象範囲 |
|
|
基準年 |
2025 |
|
推定市場規模 |
2025年に245万米ドル |
|
予測年 |
2026-2036 |
|
予測市場規模 |
2036年に4,380万米ドル |
|
CAGR値 |
30.1% |
|
日本のコ・パッケージド・オプティクス市場の主要トレンド/成長要因 |
|
|
阻害要因
|
|
|
日本のコ・パッケージド・オプティクス市場のセグメンテーション |
|
|
日本のコ・パッケージド・オプティクス市場の主要企業 |
|
· 通信インフラの拡大 – 日本では通信インフラの継続的な拡大により、より広帯域かつ低レイテンシの光接続に対する需要が創出されています。特に、通信事業者が光ファイバーネットワーク、データセンター、高容量通信リンクをアップグレードする中で、この需要が高まっています。TM Forumによると、2025年、日本の主要通信事業者は世界平均で約3.5%の売上高成長を経験し、売上高は約940億米ドルに達しました。コ・パッケージド・オプティクス(CPO)は、光エンジンをスイッチングおよび処理コンポーネントの近くに統合することで、これらの要件に対応でき、電気インターコネクトの距離を短縮し、帯域密度とエネルギー効率を向上させることができます。日本の通信事業者やインフラプロバイダーがより大容量のネットワークに投資する中、コンパクトで電力効率の高い光インターコネクト技術への需要が、CPOの導入を支えると予想されます。
· ハイパフォーマンスコンピューティング・ワークロードの大幅な成長 – ハイパフォーマンスコンピューティング(HPC)、AI、データ集約型ワークロードの急速な拡大により、プロセッサ、メモリ、スイッチ、アクセラレータシステム間の極めて広帯域な通信に対する需要が高まっています。NBRによると、日本ではHPCおよび量子コンピューティング向けの世界クラスのインフラを継続的に構築しており、政府による大規模な資源投入と新たな活動が進められています。さらに、SuperX AI Technology Limitedは、日本法人であるSuperX Industries Co Ltdから3,880万米ドルの投資を受けています。CPOは、スイッチASICの直近に光インターフェースを直接統合することで、インターコネクトの消費電力とレイテンシの削減を支援しながら、より高い帯域幅を実現できます。さらに、日本におけるAIコンピューティング、先進データセンター、HPCインフラへの投資拡大は、CPO技術にとって有利な環境を形成しています。これは、運用事業者がますます高度化するワークロードに対応可能な、スケーラブルなインターコネクトソリューションを求めているためです。
 阻害要因
· 複雑なパッケージングと統合 – 光コンポーネントと電子コンポーネントをコンパクトなパッケージ内に統合するには、極めて高精度な位置合わせ、高度なボンディング、熱管理、シグナルインテグリティの制御が必要です。これらの技術的課題により、製造歩留まりが低下し、大規模なCPO生産がより困難になる可能性があり、市場拡大を制限する要因となっています。
· 熱管理の課題 – 高性能スイッチや光コンポーネントは、特にAIおよびデータセンター用途において、大量の熱を発生させます。高度に統合されたCPOパッケージ内で熱負荷を管理するには、高度な冷却技術が必要となる場合があり、システムの複雑性や導入コストを増加させる可能性があります。そのため、全体的な成長需要が制限される可能性があります。
KD Market Insightsの専門家は、日本のコ・パッケージド・オプティクス市場調査レポートを以下のようにセグメント化しています。
|
コンポーネント別 |
|
|
統合方式別 |
|
|
到達距離別 |
|
|
最終用途別 |
|
|
流通チャネル別 |
|
長年にわたり、KD Market Insightsの専門家は、日本のコ・パッケージド・オプティクス市場のトレンドに関連する最近の動向を注視してきました。当社の専門家による市場予測分析では、市場参入企業が新製品の発売、合併・買収(M&A)、提携など、数多くの主要戦略を採用していることが記録されています。
2026年8月18日、Vuzix Corporationは、選定した潜在顧客およびエコシステムパートナーへの初のCausewayウェーブガイドブリッジ・サンプルの出荷を開始したことを発表しました。また、コ・パッケージド・オプティクス(CPO)アーキテクチャを含むAIデータセンターの光インターコネクト用途向けに、より広範な光インターコネクト評価キットの提供を開始しました。
2026年9月10日、Kyocera Corporationと電気通信研究所(RIEC)は、「レーザーアニーリング」と呼ばれる局所的なレーザーベースの熱処理方法を用いて、シリコンフォトニクスチップ上に光アイソレータを統合する新技術を開発しました。
日本のコ・パッケージド・オプティクス市場の成長を牽引する主要な参入企業には、以下が挙げられます:
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。