著者について
- 氏名: Kumiko Arai
- ビジネスメール: kumiko@kdmarketinsights.jp
- 役職: シニア市場調査コンテンツライター
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。

KDMIアナリストの成長分析によると、日本の半導体CVD装置市場の売上高は2036年までにXX十億米ドルに達すると予測されています。同市場は、用途、構成、サイズ、最終用途別に分類されています。
日本の半導体CVD装置市場は、半導体メーカーが次世代チップの製造に向けて先端成膜技術を採用する中、拡大しています。微細化されたプロセスノード、先端材料、高精度なウェハ製造に対する需要の高まりにより、2036年まで大きな市場機会が創出されると予想されています。
・日本の半導体CVD装置市場の成長は、国内の半導体製造能力の拡大によって促進されています。
・KDMIアナリストの成長分析では、高額な設備投資が日本の半導体CVD装置市場の阻害要因になると予測されています。
・日本の半導体CVD装置市場では、用途セグメントが重要な役割を果たしています。
半導体CVD(化学気相成長)装置は、反応性の前駆体ガスを制御された反応チャンバー内に導入することで、シリコンウェハ上に微細かつ高純度の固体薄膜を形成するために使用される、専用の製造装置です。日本の半導体CVD装置市場は、先端半導体製造プロセスへの需要拡大によって成長しています。PR Newswireによると、Rapidus株式会社は最近、日本政府および民間企業から総額2,676億円の資金調達を完了しました。さらに、日本のエレクトロニクス産業における5G技術、IoTデバイス、人工知能(AI)用途への大きなシフトも市場成長を促進しています。また、次世代半導体デバイス向けの新材料との互換性向上や膜厚の均一性向上も、市場全体の成長に寄与しています。
日本の半導体CVD装置需要・先端ファブ拡張の見通し
日本のCVD装置需要(プロセス別)— PECVD、LPCVD、SACVD、HDPCVD、MOCVD
CVD技術ベンチマーク — 膜厚均一性、成膜速度、選択性、欠陥制御、先端ノード要件
日本のCVD装置サプライヤー、材料・半導体製造エコシステムのベンチマーキング
日本のCVD装置投資機会 — 2nmロジック、3D NAND、DRAM、SiCデバイス、先端パッケージング
日本の半導体CVD装置市場:レポートの対象範囲 |
|
|
基準年 |
2025 |
|
推定市場規模 |
2025年にXX十億米ドル |
|
予測年 |
2026-2036 |
|
予測市場規模 |
2036年にXX十億米ドル |
|
CAGR値 |
XX% |
|
日本の半導体CVD装置市場の主要トレンド/成長要因 |
|
|
阻害要因
|
|
|
日本の半導体CVD装置市場のセグメンテーション |
|
|
日本の半導体CVD装置市場の主要企業 |
|
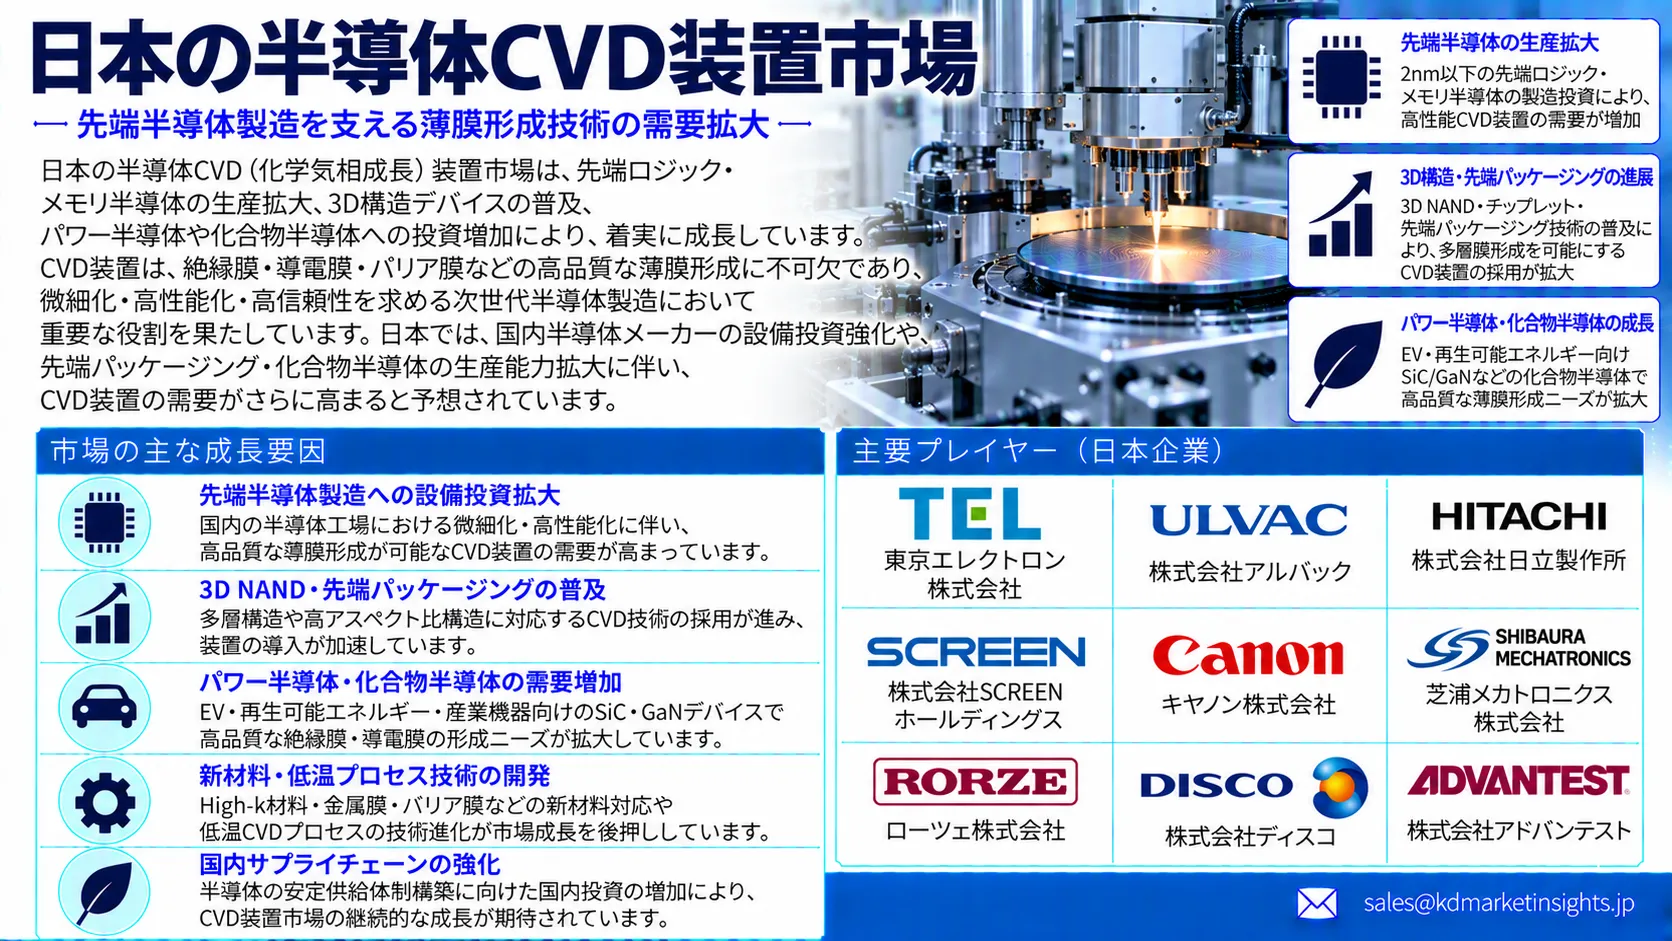
・国内半導体製造能力の拡大 ― 日本における半導体ファブの建設および拡張は、ウェハ処理装置の需要を直接的に押し上げています。TSMCのデータによると、同社の熊本第1工場は2024年末に量産を開始し、第2工場は建設中で、3nmプロセス技術を採用する計画です。さらにTSMCは、JASMの熊本プロジェクトを第2工場まで拡張し、両工場合計の投資額が200億米ドルを超える見込みであると発表しています。熊本拠点では、自動車、産業機器、コンシューマーエレクトロニクス、HPC向けの半導体を製造する計画です。これらの製造施設の拡張により、CVD装置を使用して実施される薄膜成膜を含む、複数のウェハ処理工程に対する需要が高まっています。
・AIおよびハイパフォーマンス半導体製造の成長 ― AIおよびハイパフォーマンスコンピューティングに対する需要の増加は、先端半導体製造インフラへの投資を促進しています。経済産業省(METI)は、半導体・AI政策の枠組みについて、生成AIに伴って急速に増加するコンピューティング需要に対応するとともに、半導体およびAI産業への大規模な官民投資を促進することを目的としていると説明しています。Rapidus株式会社によると、同社は2025年4月にパイロットラインの稼働を開始し、300mmウェハ上で2nm GAAトランジスタの動作を実証しました。AI向け半導体の製造では、より高度なウェハ処理技術が求められており、先端ロジックおよびメモリ構造に使用される薄膜を高精度に成膜できる装置への需要が生まれています。その結果、AI関連の半導体製造への投資拡大が、先端CVD装置に対する幅広い需要を支えています。
 阻害要因
・高額な設備投資および運用コスト ― 先端CVD装置には、成膜システム、プロセス制御インフラ、クリーンルームへの統合、保守などに多額の投資が必要です。先端成膜装置の高コストは、中小規模および特殊用途の半導体メーカーにとって生産能力の拡張を困難にする可能性があります。また、継続的なプロセス最適化が必要となることで、運用コストがさらに増加する可能性があります。
・複雑なプロセス要件 ― 半導体アーキテクチャの複雑化に伴い、特に先端ロジック、メモリ、3D構造におけるCVDプロセスの要求水準が高まっています。ウェハ全体で膜厚、均一性、組成、成膜速度を正確に維持するには、高度なプロセス制御と装置性能が必要です。この複雑性により、装置の認定や量産立ち上げに必要な時間が増加する可能性があります。
|
用途別 |
|
|
構成別 |
|
|
サイズ別 |
|
|
最終用途別 |
|
日本の半導体CVD装置市場の成長を牽引する主要な市場参加企業には、以下が挙げられます:
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。