著者について
- 氏名: Kumiko Arai
- ビジネスメール: kumiko@kdmarketinsights.jp
- 役職: シニア市場調査コンテンツライター
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。

KDMIアナリストの成長分析によると、日本の半導体成膜装置市場の売上高は2036年までにXX十億米ドルに達すると予測されています。同市場は、用途、コンポーネント、導入形態、企業規模、エンドユーザー別に分類されています。
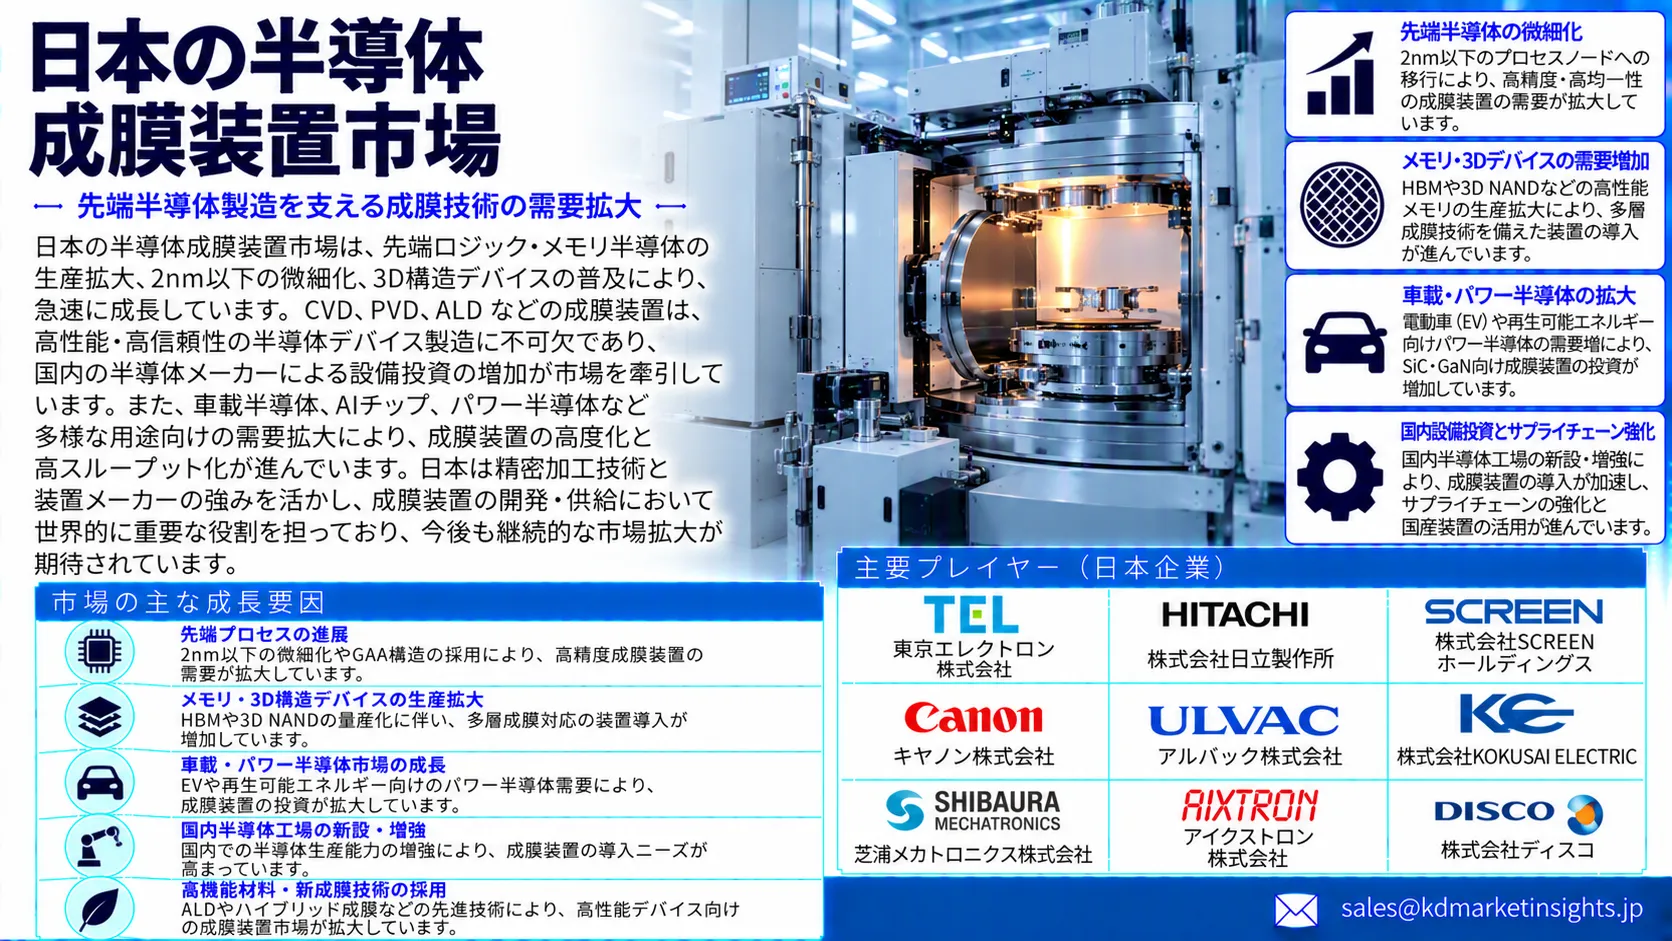
日本の半導体成膜装置市場は、半導体メーカーが次世代半導体製造に向けて先進的な成膜プロセスを導入する中で拡大しています。高精度な薄膜層、先進材料、より微細なプロセスノードへの需要の高まりにより、2036年まで強力な市場機会が創出されると予想されています。
· 日本の半導体成膜装置市場の成長は、持続可能な取り組みの強化によって促進されています。
· KDMIアナリストの成長分析では、高額な装置コストが日本の半導体成膜装置市場の成長を抑制する要因になると予測されています。
· 日本の半導体成膜装置市場では、用途セグメントが重要な役割を果たしています。
半導体成膜装置は、金属、絶縁体、半導体などの材料を超薄膜として成膜するために使用される特殊な装置です。これらのミクロレベルの薄膜層は、現代のマイクロチップを構成する機能的な配線、バリア、スイッチを形成します。日本の半導体成膜装置市場は、半導体産業における先進製造、自動化、イノベーションにおける日本の強みに支えられ、堅調な成長を遂げています。国際貿易局(ITA)のデータによると、2025年、日本は3年間で半導体産業への資金提供としてGDPの0.71%、総額257億米ドルを拠出しています。さらに、同市場は持続可能性、デジタルトランスフォーメーション、サプライチェーンの強靭性への強い注力によって成長しています。また、ロボティクスと自動化を戦略的に重視していることから、日本は半導体製造の世界的な拠点としての地位を確立しています。
日本半導体成膜装置市場:レポートの対象範囲 |
|
|
基準年 |
2025 |
|
推定市場規模 |
2025年にXX十億米ドル |
|
予測年 |
2026-2036 |
|
予測市場規模 |
2036年にXX十億米ドル |
|
CAGR(年平均成長率) |
XX% |
|
日本半導体成膜装置市場の主要トレンド/成長要因 |
|
|
抑制要因
|
|
|
日本半導体成膜装置市場のセグメンテーション |
|
|
日本半導体成膜装置市場の主要企業 |
|
· 強固な持続可能性への取り組み – 日本が持続可能性とエネルギー効率を重視していることから、半導体メーカーは材料消費量、エネルギー使用量、プロセス関連の排出量を削減できる成膜装置の導入を進めています。世界経済フォーラムによると、2021年、経済産業省はポスト5Gにおける技術革新を目的とした2,000億円規模のポスト5G基金と、半導体の開発・実装に重点を置いた2兆円規模のグリーンイノベーション基金を策定しました。より環境負荷の低い製造への移行は、より優れたプロセス制御、高い材料利用効率、低い環境負荷を実現する最新の成膜システムへの投資を支えています。日本の半導体メーカーが先進ノードや高性能チップの製造を拡大する中、この傾向はますます重要になっています。
· スマートファクトリーの成長 – 日本におけるスマートファクトリーの拡大により、メーカーが生産を自動化し、データ駆動型のプロセス管理を導入する中で、高度な半導体成膜装置への需要が高まっています。国際ロボット連盟(IFR)によると、アジア太平洋地域において日本は35万5,000台以上のロボットを保有し、12%の増加率で第2位となっています[BS2]。AIベースのモニタリング、産業IoT、ロボティクス、リアルタイム設備制御などのスマート製造技術により、半導体ファブは成膜精度、歩留まり、生産効率を向上させることができます。自動化された成膜システムは、こうしたデジタルファクトリー・プラットフォームと連携し、プロセス条件を継続的に監視できます。日本の半導体施設で自動化と技術高度化が進むにつれて、インテリジェントかつ高精度な成膜装置への投資は増加すると予測されています。
 抑制要因
· 高額な装置・設置コスト – 先進的な半導体成膜システムには多額の設備投資が必要であり、特に先進ノードや高性能チップの製造に使用される技術ではその傾向が顕著です。クリーンルームへの統合、設置、メンテナンス、プロセス認定などにかかる追加コストにより、日本の半導体メーカーにとって装置のアップグレードが高額になる可能性があり、市場成長を制約する要因となっています。
· 複雑なプロセス要件 – 成膜プロセスでは、膜厚、均一性、温度、圧力、材料組成を極めて精密に制御する必要があります。半導体の微細化やデバイス構造の複雑化が進むにつれて、一貫した成膜品質を実現することがますます困難になり、開発・生産コストが上昇する可能性があります。
KD Market Insightsの専門家は、日本半導体成膜装置市場調査レポートを以下のように分類しています。
|
コンポーネント別 |
|
|
導入形態別 |
|
|
企業規模別 |
|
|
用途別 |
|
|
エンドユーザー別 |
|
日本の半導体成膜装置市場の成長を牽引する主要企業には、以下の企業が含まれます。
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。