主なポイントと洞察
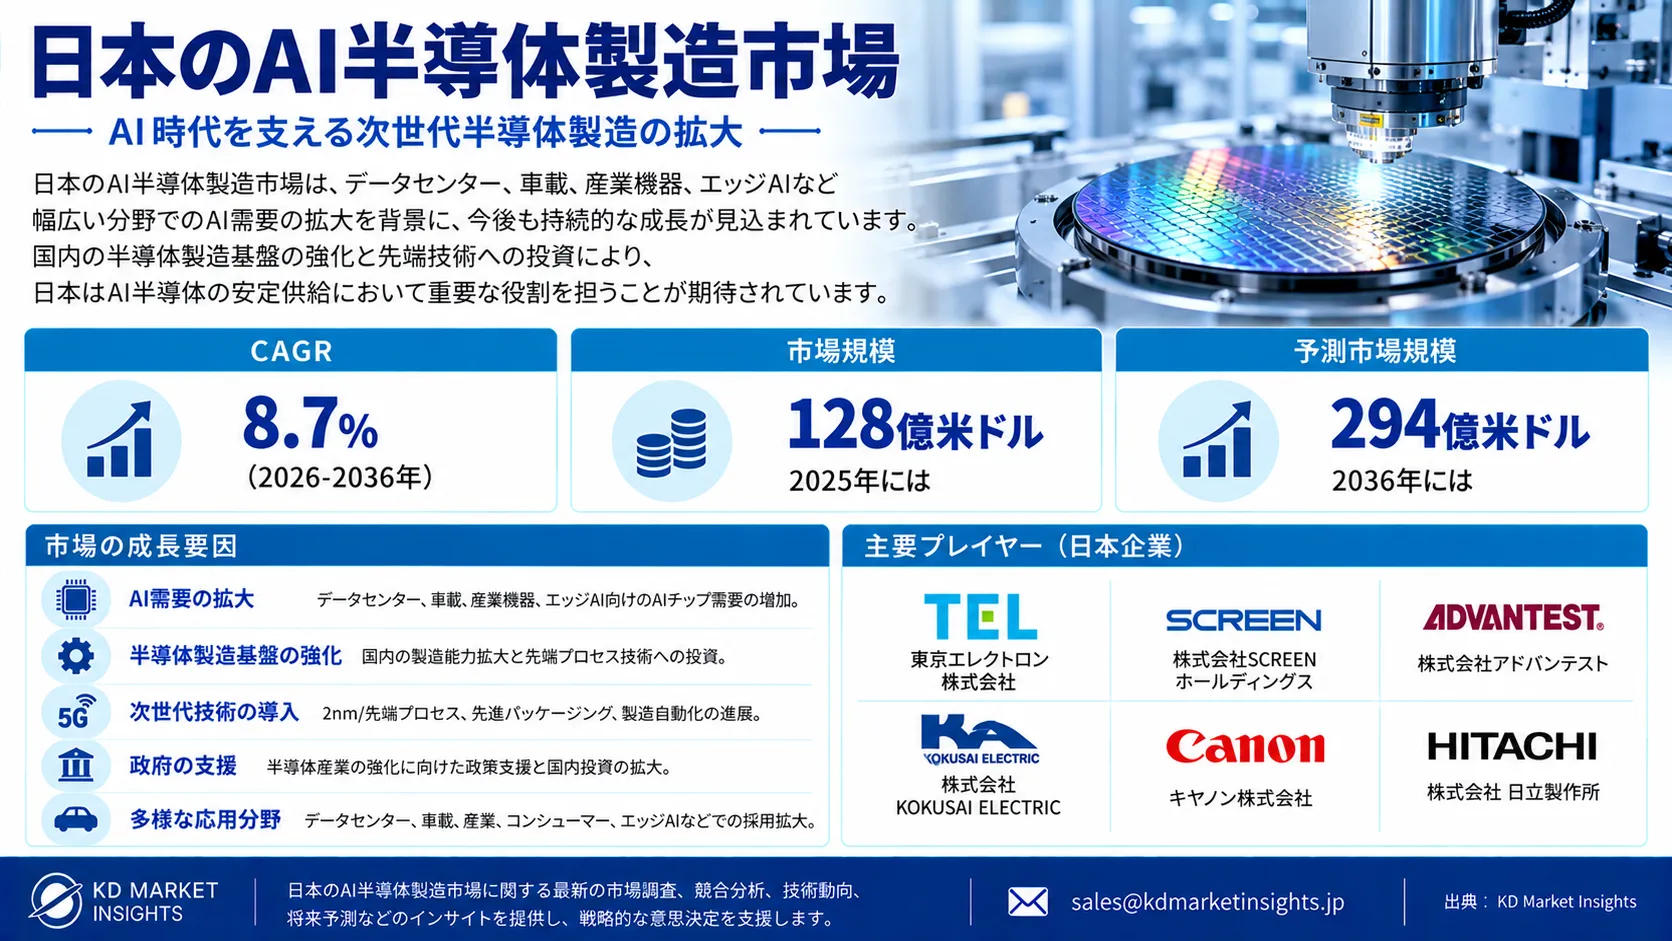
- 市場規模: 2025年には128億米ドル
- 予測市場規模: 2036年には294億米ドル
- 市場CAGR: 8.7%
- 主要な成長要因: AI導入の拡大、データセンターの拡張、半導体の国内生産化、政府支援、高性能AIチップへの需要拡大が、日本の半導体製造を加速させています。
- 主要セグメント: 2nmロジック、GAAトランジスタ技術、AIアクセラレーター、高帯域幅メモリ、先端チップパッケージングなどの先端AI半導体製造が強い勢いを見せています。
- 主要用途: AI半導体は、データセンター、自動車システム、ロボティクス、産業オートメーション、エッジAI、コンシューマーエレクトロニクス、通信、高性能コンピューティングなどの分野で導入が拡大しています。
- 主要企業: Rapidus Corporation、TSMC、Renesas Electronics Corporation、Sony Semiconductor Solutions、Kioxia Corporation、ROHM Co., Ltd.、Intel Corporation。
日本のAI半導体製造市場の市場規模はどのくらいですか?
日本のAI半導体製造市場に関する調査レポートによると、市場は2026~2036年の期間に8.7%のCAGRを示すと予想され、2036年末までに294億米ドルの市場規模に達すると見込まれています。2025年の市場規模は128億米ドルの収益と評価されました。
- 日本のAI半導体製造市場の成長は、半導体デバイス生産の拡大によって促進されています。
- KDMIのアナリストによる成長分析では、高いエネルギー・インフラ要件が日本のAI半導体製造市場の阻害要因になると予測されています。
- 日本のAI半導体製造市場では、製品セグメントが重要な役割を果たしています。
日本のAI半導体製造市場の分析
AI半導体製造とは、人工知能(AI)のワークロードを処理するために設計された専用半導体チップの生産を指します。先端プロセス技術、AIアクセラレーター、先端パッケージング、高帯域幅メモリ、自動化された製造システムを統合し、データセンター、エッジコンピューティング、ロボティクス、自動車、企業向けAIアプリケーション向けに、高性能かつエネルギー効率の高いチップを提供します。
AI半導体製造では、人工知能と機械学習を活用して、コンピュータチップの製造における複雑なプロセスを最適化、自動化、高速化します。日本のAI半導体製造市場は、電子機器および5Gインターネットサービスへの需要増加、政府支援、テクノロジークラウドへの投資拡大によって牽引されています。JEITAのデータによると、日本の集積回路生産額は2025年に約2兆9,800億円に達し、前年同期比で10.4%増加しました。さらに、高速インターネットサービスへの需要拡大、AI、ML、クラウド、IIoTなどの導入により、日本のデータセンターやデータセンターパークを含むデジタルインフラが成長しています。また、日本は製造業における主要国の一つです。
日本の2nm半導体製造装置需要市場 — 高付加価値バイヤーインテリジェンス
- 日本の2nm製造装置需要・ファブ生産能力拡張の展望
- プロセス別日本の2nm製造装置需要 — EUV、エッチング、成膜、CMP・検査
- 2nm半導体製造装置技術ベンチマーク — GAA、EUV・プロセス制御
- 日本の2nm製造装置サプライヤー、OEM・半導体エコシステムのベンチマーキング
- 日本の2nm製造装置投資機会 — AIチップ、先端パッケージング・量産化
日本のAI半導体製造市場:レポートの対象範囲
|
|
基準年
|
2025
|
|
推定市場規模
|
2025年に128億米ドル
|
|
予測年
|
2026-2036
|
|
予測市場規模
|
2036年に294億米ドル
|
|
CAGR値
|
8.7%
|
|
日本のAI半導体製造市場の主要トレンド/成長要因
|
|
|
阻害要因
|
- 熟練した半導体人材の不足
- 高いエネルギー・インフラ要件
|
|
日本のAI半導体製造市場のセグメンテーション
|
- タイプ別
- 導入形態別
- 製品別
- 技術別
- 用途別
- エンドユーザー別
|
|
日本のAI半導体製造市場の主要企業
|
- Intel Corporation
- Nvidia Corporation
- Kyocera Corporation
- Qualcomm Incorporated
- STMicroelectronics NV
- Micron Technology Inc
- Xilinx Inc
- NXP Semiconductors NV
|
日本のAI半導体製造市場の成長要因と阻害要因
成長要因
· 半導体デバイス生産の拡大 – 日本における半導体デバイス生産の拡大は、先端ロジック、メモリ、高性能コンピューティング部品への需要を高めることで、AI半導体製造の基盤を強化しています。JEITAによると、日本の半導体デバイス生産額は2025年に約1兆770億円に達し、前年同期比(YoY)で10.0%増加しました。AIサーバーには高負荷のワークロードを処理できる高性能チップが必要であり、クラウドコンピューティング、データセンター、産業システム、エッジアプリケーションにおけるAIの導入拡大により、メーカーは先端半導体デバイスの生産を増強しています。さらに、JEITAはAI、IoT、クラウドサービスの拡大に伴い、高性能半導体への需要が引き続き成長すると予測しており、日本における先端製造能力および技術へのさらなる投資を後押ししています。
· 半導体売上高の成長 – 半導体売上高の増加は、メーカーに生産能力を拡大し、先端AI向け技術へ投資する強いインセンティブを与えています。日本の半導体市場は、ロジックICやメモリIC、AI関連アプリケーションからの需要によってさらに支えられています。Electronics For You Businessによると、日本は国内で製造される半導体の年間売上高を、2020年の約5兆円から2040年までに約40兆円へ引き上げることを目指しています。この好調な販売環境により、日本のメーカーは先端ファブ、半導体製造装置、AIに特化したチップ技術への投資を拡大しており、日本のAI半導体製造市場の成長を支えています。
 阻害要因
· 熟練した半導体人材の不足 – 高度なスキルを持つエンジニア、技術者、半導体専門人材の不足は、日本のAI半導体製造市場における主要な制約要因です。先端AIチップには、チップ設計、プロセスエンジニアリング、先端パッケージング、装置運用に関する専門知識が必要であり、半導体製造プロセスの複雑化に伴う課題となっています。
· 高いエネルギー・インフラ要件 – AI半導体ファブは大量の電力を消費し、電力、超純水、ガス、その他の特殊ユーティリティの高い信頼性が求められます。そのため、新設ファブ周辺で十分なインフラを確保することは運営コストの増加につながり、AIに特化した半導体製造能力の全体的な拡大を遅らせる可能性があります。
日本のAI半導体製造市場のセグメンテーション
KD Market Insightsの専門家は、日本のAI半導体製造市場調査レポートを以下のようにセグメント化しています。
|
タイプ別
|
- 機械学習
- ディープラーニング
- 自然言語処理
- コンピュータービジョン
|
|
導入形態別
|
|
|
製品別
|
|
|
技術別
|
- ニューラルネットワーク
- ファジーロジック
- 遺伝的アルゴリズム
- エキスパートシステム
|
|
用途別
|
|
|
エンドユーザー別
|
- 半導体メーカー
- ファウンドリ
- 統合デバイスメーカー
|
日本のAI半導体製造市場の競争環境
日本のAI半導体製造市場の成長を牽引する主要な市場参加企業は以下のとおりです:
- Intel Corporation
- Nvidia Corporation
- Kyocera Corporation
- Qualcomm Incorporated
- STMicroelectronics NV
- Micron Technology Inc
- Xilinx Inc
- NXP Semiconductors NV
- Toshiba Corporation
- Texas Instruments Inc.
- Taiwan Semiconductor Manufacturing Company (TSMC) Limited
- Samsung Electronics Co. Ltd
- Fujitsu Semiconductor Ltd
著者について
- 氏名: Kumiko Arai
- ビジネスメール: kumiko@kdmarketinsights.jp
- 役職: シニア市場調査コンテンツライター
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。