著者について
- 氏名: Kumiko Arai
- ビジネスメール: kumiko@kdmarketinsights.jp
- 役職: シニア市場調査コンテンツライター
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。

KDMIアナリストの成長分析によると、日本のガラスインターポーザ市場の売上高は2036年までにXX十億米ドルに達すると見込まれています。同市場は、製品、ウェハ、パッケージング、技術別に分類されています。
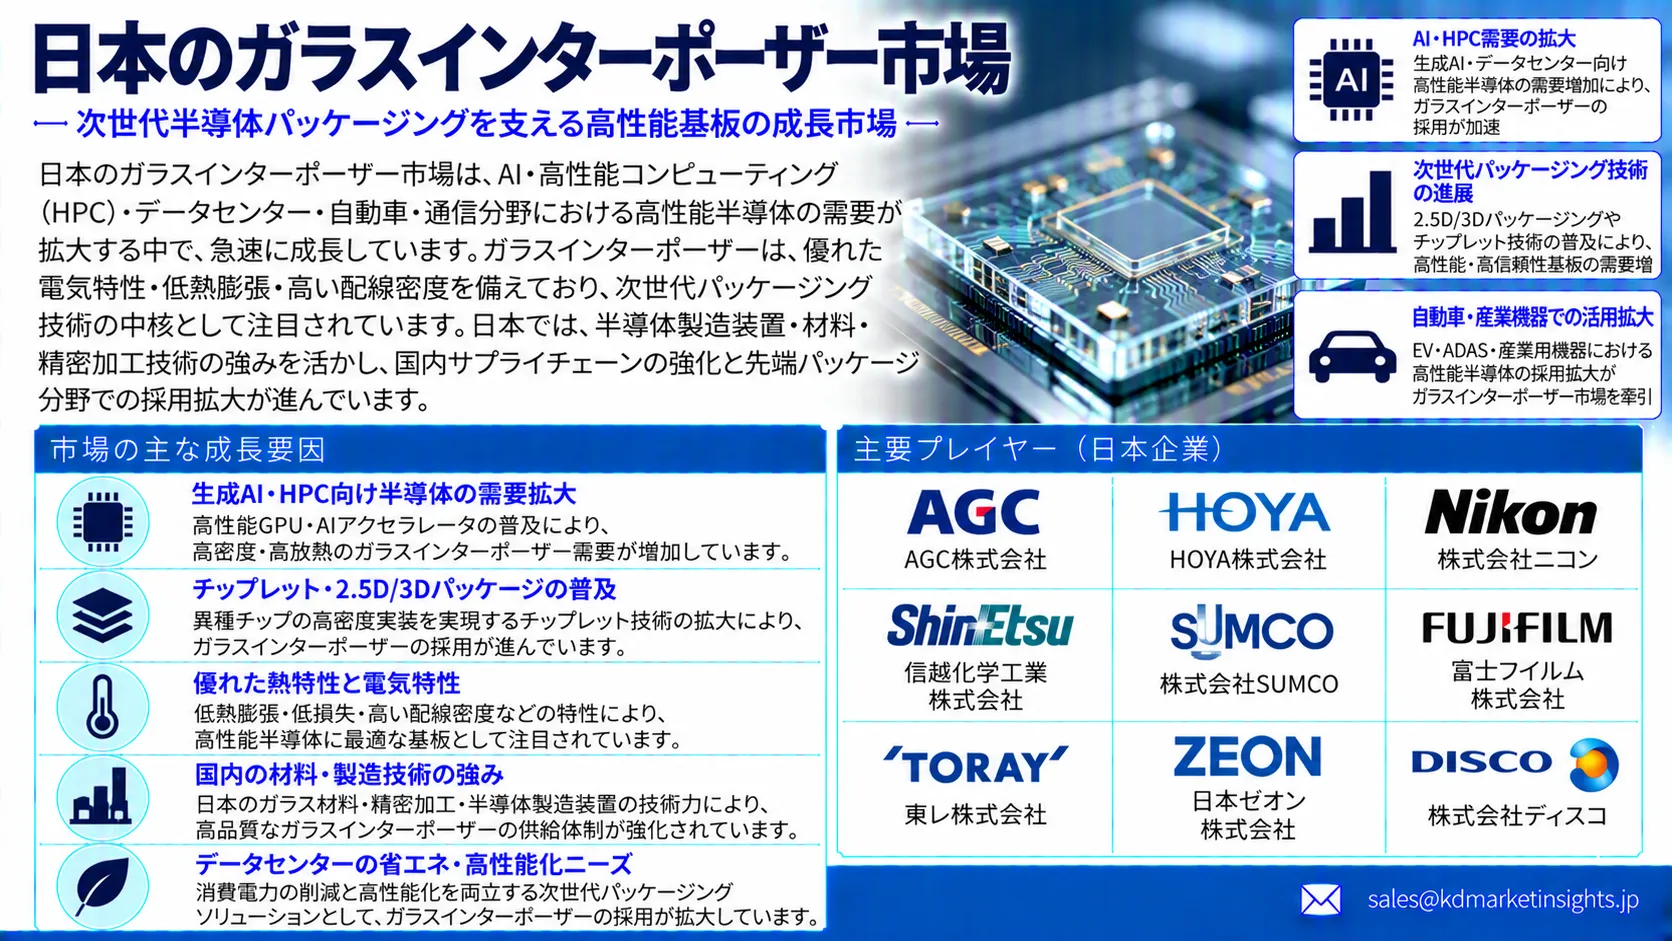
日本のガラスインターポーザ市場は、先端半導体パッケージングにおいて、より高密度な集積と優れた電気的性能が求められる中、勢いを増しています。AI、ハイパフォーマンスコンピューティング(HPC)、次世代チップパッケージングにおける採用拡大により、2036年まで強い市場機会が創出されると予想されています。
・日本のガラスインターポーザ市場の成長は、アーキテクチャの拡大によって促進されています。
・KDMIアナリストの成長分析では、低い歩留まりが日本のガラスインターポーザ市場の阻害要因になると予測されています。
・日本のガラスインターポーザ市場では、技術セグメントが重要な役割を果たしています。
ガラスインターポーザとは、コンピュータチップと回路基板の間に配置され、電力および高速信号を相互に配線する薄いガラスシートです。ガラスインターポーザは、インターポーザ材料としてガラスを使用し、微細なガラス貫通ビア(TGV)を形成することで、高密度な電気接続を可能にします。日本のガラスインターポーザ市場は、先端半導体パッケージング、チップレットアーキテクチャ、ハイパフォーマンスコンピューティング(HPC)用途の採用拡大を背景に成長しています。AGCの報告によると、TGVガラス基板は高精度な微細ピッチの小径TGV形成に対応しており、厚さ1.0mmの基板で最大20:1の高アスペクト比構造を実現できます。さらに、日本企業であるAGC、TOPPAN、DNPなどは、大型パッケージ、より微細な相互接続、高密度な半導体集積に対応するため、ガラスインターポーザやTGVガラスコア基板などのガラスベースのパッケージング技術を開発しています。
日本のガラスインターポーザ需要・先端パッケージング採用の見通し
日本のガラスインターポーザ需要(用途別)— AIアクセラレータ、HPC、HBM、チップレット、データセンター
ガラスインターポーザ技術ベンチマーク — TGV形成、微細ピッチ相互接続、反り、熱特性、シグナルインテグリティ
日本のガラスインターポーザサプライヤー、半導体パッケージング・材料エコシステムのベンチマーキング
日本のガラスインターポーザ投資機会 — 2.5D/3Dパッケージング、AIチップ統合、HBM、高速コンピューティング
日本のガラスインターポーザ市場:レポートの対象範囲 |
|
|
基準年 |
2025 |
|
推定市場規模 |
2025年にXX十億米ドル |
|
予測年 |
2026-2036 |
|
予測市場規模 |
2036年にXX十億米ドル |
|
CAGR値 |
XX% |
|
日本のガラスインターポーザ市場の主要トレンド/成長要因 |
|
|
阻害要因
|
|
|
日本のガラスインターポーザ市場のセグメンテーション |
|
|
日本のガラスインターポーザ市場の主要企業 |
|
・チップレットベースの半導体アーキテクチャの拡大 ― チップレットアーキテクチャの利用拡大が、日本におけるガラスインターポーザ技術の発展を支えています。例えば、TOPPANは、ガラス基板およびガラスインターポーザを活用した次世代半導体パッケージング技術を開発しており、ガラスコアFC-BGA基板や異種集積などへの応用を進めています。また、TOPPANは生成AI用途のチップレット構造にも注目しており、FC-BGA基板とインターポーザ、ガラスコア技術を組み合わせたパッケージング技術を開発しています。日本電気硝子(NEG)によると、同社は2025年に、レーザー改質およびCO₂レーザー加工に対応する製品を含む、515 × 510 mmのTGVガラスコア基板を発表しました。この異種集積への移行により、複数の半導体コンポーネント間で高密度接続を実現できるインターポーザ技術への需要が高まっています。
・より大型で高密度なパッケージへの需要 ― 半導体パッケージの大型化の傾向により、平坦性、剛性、熱特性、精密な微細ピッチ接続への対応能力を備えたガラス材料への需要が高まっています。AGCは、ガラスがより平坦で滑らかな表面を提供し、高精度な微細ピッチの穴形成を可能にすることから、将来の先端パッケージングにおける重要な材料として検討されていると説明しています。さらに、同社は2025年のSEMICON Japanにおいて、TGVガラス基板、ガラスキャリア、ガラスコアソリューションを紹介しました。これらの特性は、搭載チップ数の増加や相互接続の高密度化が進むパッケージ向けのガラスインターポーザ開発を支えています。したがって、半導体の製造・パッケージング活動の拡大は、日本のサプライヤーにとってより幅広い顧客および技術エコシステムの形成につながります。
 阻害要因
・ガラスの脆性による低い歩留まり ― ガラス本来の脆さは、製造上の大きな阻害要因となります。TGV形成、取り扱い、ダイシング、またはその後の加工工程で発生するマイクロクラックやわずかな表面損傷であっても、基板の破損や電気的欠陥につながる可能性があります。これにより、製造歩留まりが低下し、信頼性の高いガラスインターポーザの生産コストが上昇する可能性があります。
・TGV加工の複雑性 ― 高密度TGVを一貫した寸法で形成し、欠陥のない表面を実現することは、依然として技術的に困難です。レーザー穴あけではマイクロクラックや損傷層が発生する可能性があり、その後の化学エッチングでは追加の加工工程が必要となるほか、ビアの形状や寸法にばらつきが生じる可能性があります。これらの課題は、スループットを制限し、大量生産を複雑化させる可能性があります。
KD Market Insightsの専門家は、日本のガラスインターポーザ市場調査レポートを以下のように分類しています:
|
製品別 |
|
|
ウェハ別 |
|
|
技術別 |
|
|
パッケージング別 |
|
長年にわたり、KD Market Insightsの専門家は、日本のガラスインターポーザ市場の動向に関連する最近の developments を継続的に分析してきました。当社の専門家による市場予測分析では、市場参加企業が新製品の発売、合併・買収(M&A)、提携など、数多くの主要戦略を採用していることが確認されています。
2025年12月16日、TOPPAN株式会社は、2023年に取得した石川工場(石川県能美市)に先端半導体パッケージングの研究開発を行うパイロットラインを設置すると発表しました。同ラインは2026年7月の稼働開始を予定しています。新しいパイロットラインを活用し、TOPPANは将来の量産化に向けた技術検証を行う予定であり、大型ガラス基板を用いたインターポーザ、ガラスコア、オーガニックRDLインターポーザなど、先端半導体パッケージングに必要な部品の研究開発を進めます。
2026年9月19日、Corningは、円安およびコスト上昇を理由として、2026年第4四半期から円建てのディスプレイ用ガラス基板の価格を15%以上引き上げると発表しました。TCL CSOT、BOE、HKCなどの中国パネルメーカーもこれに続き、顧客に対して独自の値上げ通知を行っています。
日本のガラスインターポーザ市場の成長を牽引する主要な市場参加企業には、以下が挙げられます:
新井久美子は、日本および世界市場における市場インテリジェンス、ヘルスケア調査、技術トレンド、業界予測を専門としています。テクノロジー、ヘルスケア、再生可能エネルギー、製造業、および新興市場動向に関するデータ主導型のコンテンツを作成し、企業が十分な情報に基づいた戦略的意思決定を行えるよう支援しています。